
Bagi banyak orang dewasa, kemapanan finansial bukan semata-mata tentang memiliki rumah besar atau rekening dengan saldo tinggi. Rasa mapan juga muncul ketika tagihan dapat dibayar tepat waktu, kebutuhan keluarga terpenuhi, dan masih ada dana yang disiapkan untuk menghadapi hal-hal di luar rencana. Kondisi tersebut memberikan keleluasaan untuk membuat keputusan tanpa harus selalu merasa terdesak oleh keadaan ekonomi.
Sayangnya, peningkatan pendapatan tidak selalu berjalan seiring dengan meningkatnya rasa aman. Ketika gaya hidup ikut berkembang, uang tambahan bisa habis sebelum sempat dialokasikan untuk tujuan yang lebih penting. Karena itu, memahami hubungan antara penghasilan, kebiasaan belanja, dan prioritas hidup merupakan bagian penting dari perjalanan menuju kondisi keuangan yang lebih stabil.
Mengenali Kebocoran yang Tidak Terlihat
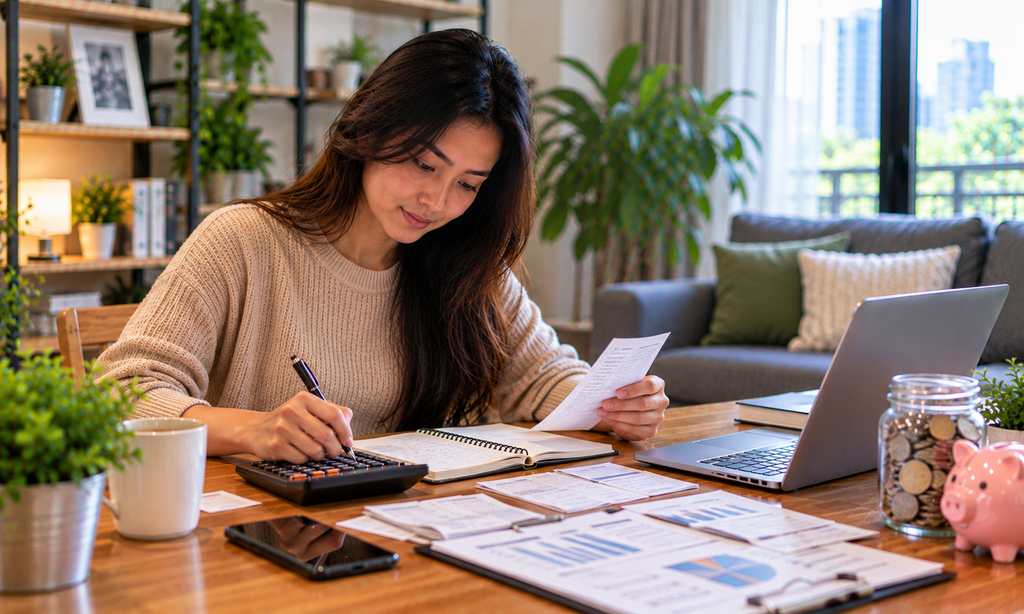
Pengeluaran besar biasanya mudah diingat. Namun, biaya kecil yang berulang justru sering luput dari perhatian. Langganan yang jarang digunakan, pembelian spontan, biaya layanan, dan kebiasaan berbelanja tanpa daftar dapat mengurangi pendapatan secara perlahan.
Untuk mengetahui pola tersebut, periksa transaksi selama satu bulan. Kelompokkan pengeluaran berdasarkan kebutuhan, kemudian lihat bagian mana yang memberikan manfaat paling besar. Jika terdapat biaya yang tidak lagi diperlukan, pertimbangkan untuk menghentikannya dan mengalihkan dana tersebut ke kebutuhan yang lebih penting.
Langkah ini tidak bertujuan membuat kehidupan menjadi terlalu hemat. Sebaliknya, pengeluaran yang lebih terarah memungkinkan seseorang tetap menikmati hasil kerja tanpa mengorbankan kebutuhan jangka panjang.
Membangun Struktur Keuangan yang Lebih Seimbang
Keuangan yang sehat membutuhkan pembagian prioritas yang jelas. Sebelum mengalokasikan uang untuk hiburan atau pembelian tambahan, pastikan kebutuhan pokok, kewajiban rutin, dan tabungan sudah diperhitungkan.
Beberapa keunggulan dari pengelolaan keuangan yang terstruktur antara lain:
- Kebutuhan bulanan lebih terjamin. Pengeluaran utama memiliki alokasi yang jelas sehingga lebih mudah dipenuhi sesuai jadwal.
- Kebiasaan belanja lebih terkendali. Batas anggaran membantu mengurangi keputusan impulsif dan pembelian yang kurang diperlukan.
- Target tabungan lebih mudah dipantau. Kemajuan dapat diukur berdasarkan jumlah yang disisihkan secara rutin.
- Risiko utang berlebihan berkurang. Kemampuan membayar dapat diperiksa sebelum mengambil kewajiban baru.
- Keputusan masa depan lebih terarah. Dana dapat dipersiapkan untuk pendidikan, tempat tinggal, kebutuhan keluarga, atau masa pensiun.
Tidak ada komposisi anggaran yang cocok untuk semua orang. Besarnya pengeluaran wajib bergantung pada pendapatan, tempat tinggal, dan tanggungan. Karena itu, sistem yang baik harus mengikuti keadaan nyata, bukan memaksakan angka yang sulit dipertahankan.
Memberi Perlindungan pada Rencana yang Sudah Dibuat
Perencanaan keuangan tidak akan lengkap tanpa persiapan menghadapi kejadian mendadak. Kerusakan kendaraan, kebutuhan kesehatan, atau perubahan pekerjaan dapat mengganggu anggaran yang sebelumnya terasa cukup aman.
Dana darurat berfungsi sebagai penyangga ketika situasi seperti itu terjadi. Mulailah dengan jumlah yang realistis, kemudian tingkatkan secara bertahap sesuai kemampuan. Targetnya dapat disesuaikan dengan biaya hidup dan kestabilan penghasilan, dengan sasaran jangka panjang berupa cadangan untuk beberapa bulan kebutuhan penting.
Pisahkan dana tersebut dari uang belanja sehari-hari agar tidak mudah terpakai untuk keperluan yang dapat ditunda. Jika dana darurat terpakai untuk kebutuhan mendesak, susun kembali rencana pengisiannya setelah keadaan mulai stabil.
Ketelitian dalam Memilih Layanan dan Platform Digital
Di era digital, berbagai platform dapat ditemukan hanya melalui pencarian singkat. Kemudahan tersebut membuka banyak pilihan, tetapi juga menuntut sikap kritis sebelum seseorang mengeluarkan uang atau menyerahkan informasi pribadi.
Saat menemukan layanan seperti LUXURY333, pahami terlebih dahulu jenis layanan yang ditawarkan. Periksa identitas penyedia, ketentuan penggunaan, kebijakan privasi, biaya yang mungkin timbul, serta aturan hukum yang relevan. Jangan mengandalkan popularitas atau promosi sebagai satu-satunya dasar pengambilan keputusan.
Apabila suatu platform berkaitan dengan taruhan atau perjudian, pertimbangkan risikonya secara serius. Kerugian dapat terjadi dan tidak ada hasil yang dijamin. Aktivitas tersebut bukan sumber pendapatan yang dapat diandalkan maupun strategi membangun kekayaan. Dana kebutuhan pokok, cicilan, tabungan, dan dana darurat sebaiknya tidak digunakan untuk aktivitas berisiko tersebut.
Mengubah Kebiasaan Menjadi Kemajuan yang Terukur
Kemapanan finansial tidak harus dicapai melalui perubahan besar dalam waktu singkat. Sering kali, kemajuan dimulai dari kebiasaan sederhana seperti menyisihkan uang setelah menerima pendapatan, membayar tagihan tepat waktu, dan menunda pembelian yang belum diperlukan.
Lakukan evaluasi pada akhir bulan untuk melihat apakah pengeluaran sesuai rencana. Jika ada biaya yang meningkat, cari penyebabnya dan sesuaikan anggaran. Apabila target tabungan terlalu berat, pilih nominal yang lebih realistis agar kebiasaan tersebut tetap dapat dipertahankan.
Mengukur kemajuan dari perubahan nyata juga membantu menjaga motivasi. Berkurangnya utang, bertambahnya simpanan, atau kemampuan menghadapi pengeluaran mendadak tanpa meminjam uang merupakan pencapaian yang berarti.
Kemapanan yang Tumbuh dari Keputusan Bijaksana
Kondisi finansial yang kuat tidak terbentuk dalam semalam. Prosesnya membutuhkan pemahaman terhadap kemampuan diri, keberanian menentukan prioritas, dan kedisiplinan dalam menjalankan rencana.
Dengan menjaga keseimbangan antara kebutuhan sekarang dan persiapan masa depan, seseorang dapat membangun kehidupan yang lebih terarah. Pada akhirnya, kemapanan bukan hanya tentang berapa banyak uang yang dimiliki, tetapi juga tentang seberapa bijaksana uang tersebut digunakan untuk mendukung pilihan hidup.
Author

admin@classicmoviemusicals.com
Related Posts
Ketika Pengeluaran Menentukan Masa Depan: Membangun Ketahanan Finansial melalui Kesadaran Konsumsi
Ada satu hal yang sering terlupakan ketika seseorang menerima penghasilan: uang yang dimiliki hari ini juga membawa tanggung jawab untuk kebutuhan esok...
Read out all
Ketahanan Finansial Keluarga: Menjaga Keseimbangan antara Pendapatan, Tanggung Jawab, dan Masa Depan
Mengelola keuangan pribadi saja sudah membutuhkan perhatian, apalagi ketika seseorang memiliki tanggung jawab terhadap pasangan, anak, atau anggota keluarga lainnya. Setiap keputusan...
Read out all
Nilai Sebuah Keputusan Finansial Terlihat dari Dampaknya, Bukan Sekadar Hasil Sesaat
Pernahkah seseorang membeli barang karena harganya sedang turun, tetapi beberapa minggu kemudian justru menyesal karena barang tersebut jarang digunakan? Kejadian sederhana ini...
Read out all
Ketika Uang Memiliki Tujuan, Setiap Pilihan Menjadi Lebih Bermakna
Pernah merasa uang yang diperoleh dengan susah payah justru cepat habis tanpa mengetahui ke mana perginya? Keadaan seperti ini cukup sering terjadi,...
Read out all
Kualitas Hidup dan Keseimbangan Ekonomi: Menentukan Prioritas di Tengah Perubahan Kebutuhan
Kualitas hidup tidak selalu ditentukan oleh seberapa banyak barang yang dimiliki atau seberapa sering seseorang menikmati fasilitas tertentu. Ada faktor lain yang...
Read out all
Merancang Masa Depan Finansial dengan Keputusan yang Lebih Terukur
Kondisi keuangan seseorang sering kali ditentukan oleh keputusan kecil yang dibuat setiap hari. Membeli sesuatu karena sedang tren, mencoba layanan digital baru,...
Read out all